Das Festgeld liegt seit Monaten bei der Bank. Dann kommt ein unerwarteter Umzug, eine Reparatur oder eine größere Rechnung. Genau dann merken viele, dass eine vorzeitige Auflösung nicht wie eine normale Kündigung läuft.
Der Unterschied ist simpel: Festgeld ist während der Laufzeit gebunden. Die BaFin stellt klar, dass eine vorzeitige Verfügung in der Regel nicht möglich ist, weil das Produkt gerade durch feste Laufzeit und garantierten Zins funktioniert.
Warum der Ausstieg anders läuft
Beim Tagesgeld greifst du frei auf dein Guthaben zu. Bei Festgeld kalkuliert die Bank mit der festen Bindung. Sie kann ausnahmsweise mitspielen, sie muss es aber nicht.
Wer vorzeitig aussteigen will, braucht meist eine Begründung, manchmal Nachweise und fast immer Geduld. Aus dem sicheren Sparprodukt wird dann kein abrufbares Guthaben, sondern ein Vertrag mit Einschränkungen.
Was das für dein Geld bedeutet
Ein frühzeitiger Ausstieg kostet nicht nur Zeit, sondern direkt Ertrag. Die Bank kann den Zins kürzen oder für den Rest der Laufzeit eine Entschädigung verlangen. In Beispielrechnungen werden für die verbleibende Laufzeit 1 Prozent Zinsen pro Jahr als Kosten angesetzt.
Genau deshalb ist die Rollenverteilung wichtig: Tagesgeld ist die Reserve für kurzfristige Ausgaben, Festgeld die gebundene Anlage für Geld, das liegen bleiben kann. Wer das verwechselt, zahlt doppelt, erst mit weniger Flexibilität, dann mit weniger Zins.
Der Ablauf in fünf Schritten
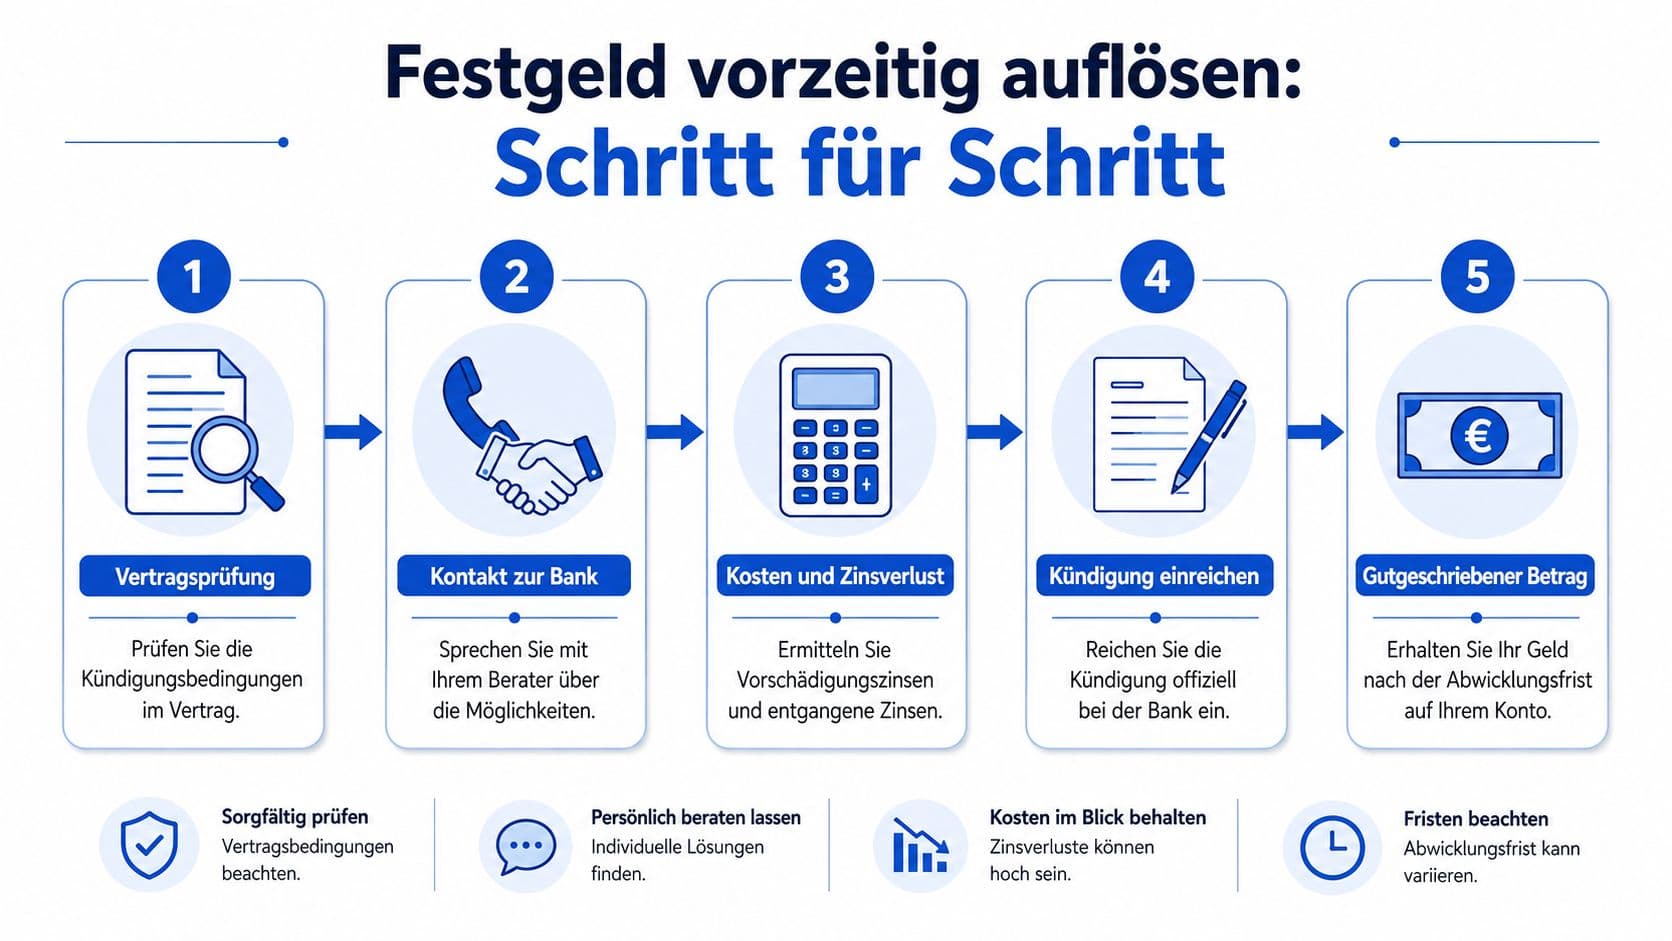
- Vertrag prüfen: AGB und Festgeldvertrag zeigen, ob Sonderkündigungsrechte bestehen, welche Fristen gelten und ob die Bank eine vorzeitige Auflösung überhaupt zulässt.
- Bank kontaktieren: mit Kontonummer, Vertrag und gewünschtem Auflösungszeitpunkt.
- Nachweise einreichen: falls die Bank einen Grund verlangt.
- Konditionen schriftlich bestätigen lassen: welcher Zins gilt, welche Kosten anfallen.
- Auszahlung abwarten: je nach Bank dauert das einige Werktage.
Welche Kosten entstehen
| Posten | Was passiert |
|---|---|
| Zinskürzung | Der vereinbarte Zins wird für die gesamte Laufzeit nachträglich gesenkt |
| Vorfälligkeitsentschädigung | Für die Restlaufzeit werden Kosten berechnet, in Beispielen etwa 1 Prozent pro Jahr |
| Bearbeitungsaufwand | Je nach Bank können weitere Entgelte anfallen |
Die konkrete Regelung steht im Vertrag. Manche Banken kürzen nur den Zins, andere verlangen zusätzlich eine Entschädigung. Lass dir die Rechnung vor der Zustimmung schriftlich geben.
Rechtliche Grundlagen und Sonderfälle
Ein allgemeines Kündigungsrecht gibt es beim Festgeld nicht. In bestimmten Konstellationen kann aber ein Sonderkündigungsrecht bestehen, etwa bei einer wesentlichen Vertragsänderung durch die Bank.
Auch im Erbfall oder bei Insolvenz gelten eigene Regeln. Prüfe in solchen Fällen die konkreten Vertragsbedingungen, statt von einem allgemeinen Anspruch auszugehen.
Alternativen zur Auflösung
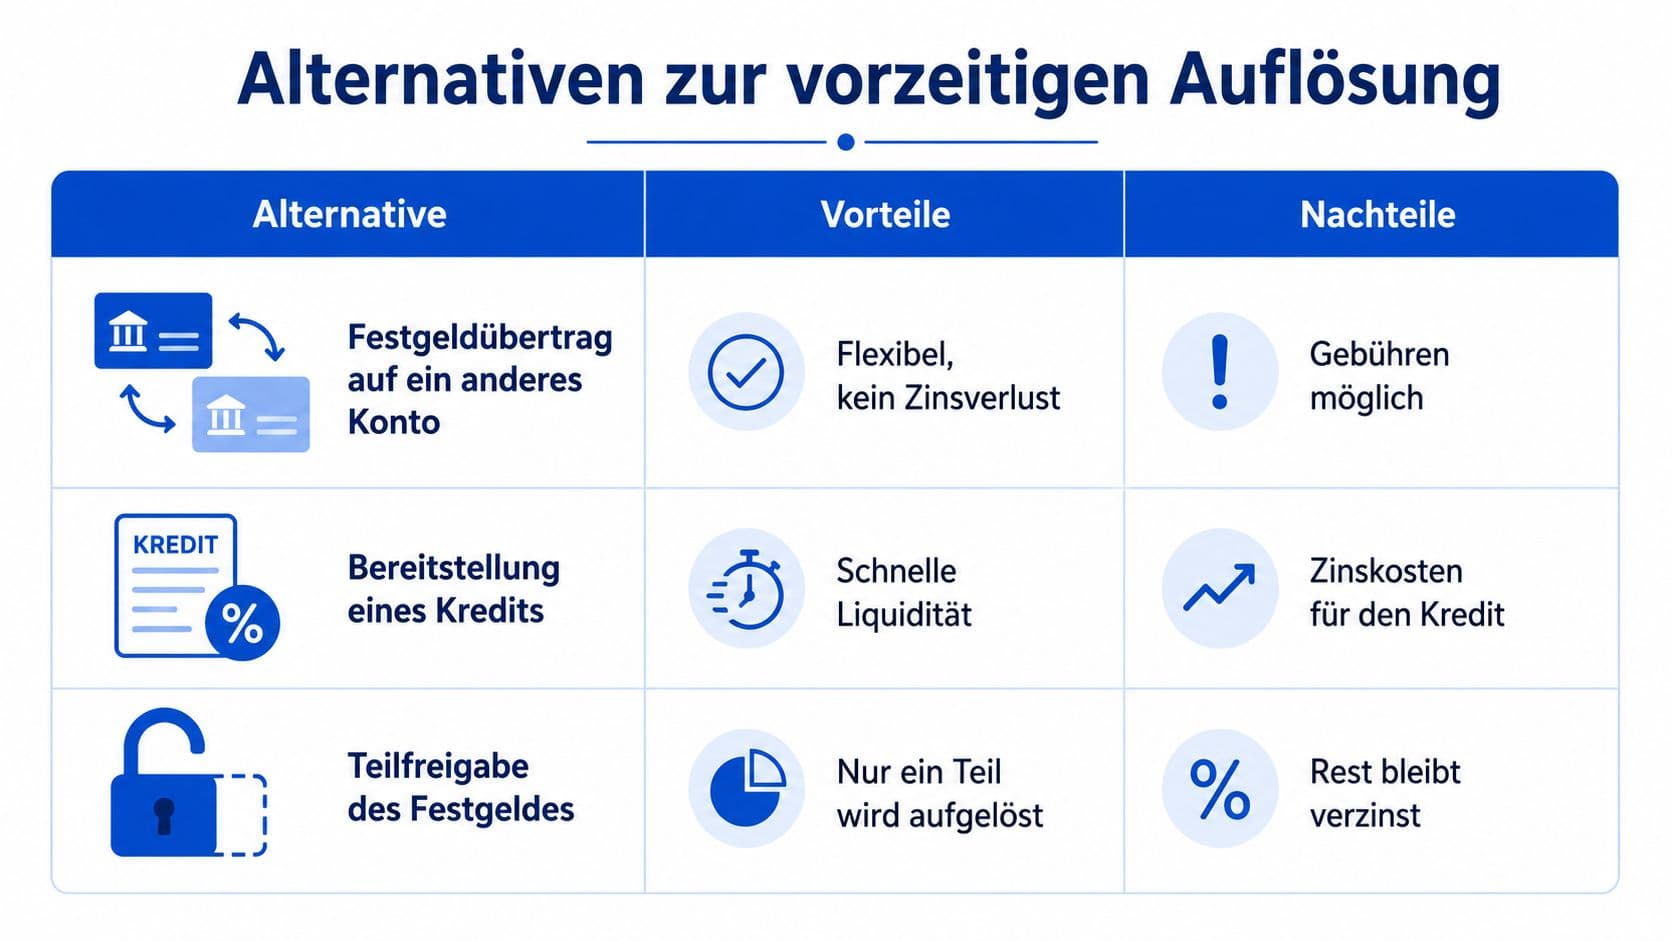
Dispo oder Rahmenkredit: Für eine kurze Überbrückung bis zum Laufzeitende kann das günstiger sein als der Zinsverlust, wenn die Restlaufzeit kurz ist. Rechne beide Varianten gegeneinander.
Anderes Guthaben nutzen: Ein Tagesgeldkonto oder eine andere Rücklage sollte immer zuerst geprüft werden, bevor du eine gebundene Anlage anfasst.
Teilauszahlung erfragen: Manche Banken erlauben, einen Teilbetrag zu entnehmen. Dann bleibt der Rest verzinst weiterlaufen.
Kredit gegen Verpfändung: In Einzelfällen bieten Banken ein Darlehen an, bei dem das Festgeld als Sicherheit dient. Das ist selten, aber gelegentlich günstiger als die Auflösung.
Checkliste vor dem Gespräch
- Restlaufzeit ermitteln: Wie viele Monate bleiben noch?
- Zinsverlust berechnen: Was entginge dir bei einer Auflösung?
- Alternativkosten gegenrechnen: Was kostet eine Überbrückung stattdessen?
- Vertrag markieren: Welche Klausel regelt die vorzeitige Verfügung?
- Schriftform wählen: Anfrage und Zusage sollten dokumentiert sein.
Das Wichtigste in Kürze
Festgeld ist bewusst unflexibel, und genau dafür bekommst du den festen Zins. Eine vorzeitige Auflösung ist die Ausnahme und kostet in der Regel Ertrag, oft rund 1 Prozent pro Jahr Restlaufzeit.
Bevor du die Bank ansprichst, rechne den Zinsverlust gegen die Kosten einer Überbrückung. Bei kurzer Restlaufzeit ist ein Dispo für wenige Wochen häufig günstiger als der Ausstieg aus dem Vertrag.
Häufige Fragen
- Kann ich Festgeld einfach kündigen?
- In der Regel nicht. Laut BaFin ist eine vorzeitige Verfügung normalerweise nicht möglich, weil das Produkt auf fester Laufzeit und garantiertem Zins beruht. Die Bank kann zustimmen, muss aber nicht.
- Was kostet die vorzeitige Auflösung?
- Meist eine Zinskürzung, teilweise zusätzlich eine Vorfälligkeitsentschädigung. In Beispielrechnungen werden für die Restlaufzeit etwa 1 Prozent Zinsen pro Jahr angesetzt.
- Gibt es ein Sonderkündigungsrecht?
- Nur in bestimmten Konstellationen, etwa bei wesentlichen Vertragsänderungen durch die Bank. Für Erbfall oder Insolvenz gelten eigene Regeln, die im Vertrag stehen.
- Was ist die günstigere Alternative?
- Bei kurzer Restlaufzeit oft eine Überbrückung per Dispo oder eine Teilauszahlung, falls die Bank sie zulässt. Rechne den Zinsverlust gegen die Kosten der Zwischenfinanzierung.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.