
Festgeldzinsen wirken auf den ersten Blick besser, als sie für die meisten Sparer tatsächlich sind. Im August 2026 werden für zwölf Monate bis zu 3,45 Prozent pro Jahr genannt, der Durchschnitt liegt bei rund 2,39 Prozent. Bei 24 Monaten reichen Spitzenangebote bis 3,50 Prozent, der Durchschnitt erreicht etwa 2,47 Prozent. Diese Lücke zeigt, worauf es ankommt: nicht auf den höchsten Werbezins, sondern auf das Zusammenspiel aus Laufzeit, Einlagensicherung, Bankstandort und Verfügbarkeit.
| Kriterium | Was aktuell zählt |
|---|---|
| Spitzenzins 12 Monate | bis zu 3,45 % p. a. |
| Durchschnitt 12 Monate | rund 2,39 % p. a. |
| Spitzenzins 24 Monate | bis zu 3,50 % p. a. |
| Durchschnitt 24 Monate | rund 2,47 % p. a. |
| Gesetzliche Einlagensicherung | 100.000 Euro pro Kunde und Institut |
| Längste beobachtete Laufzeit | 120 Monate, Spitzenwert bis 3,65 % p. a. |
Was Festgeld ist und wie die Zinsbindung funktioniert
Festgeld ist eine Geldanlage mit festem Enddatum. Sie geben der Bank einen vereinbarten Betrag für eine bestimmte Laufzeit, und sie zahlt Ihnen dafür einen vorher festgelegten Zinssatz. Während der Vertragsdauer bleibt dieser Zinssatz konstant. Verändert sich der Marktzins, betrifft das Ihren bestehenden Vertrag nicht.
Der Ablauf ist überschaubar:
- Sie wählen Bank, Betrag und Laufzeit.
- Die Bank bestätigt den Zinssatz beim Abschluss.
- Das Geld bleibt bis zum vereinbarten Termin gebunden.
- Am Laufzeitende bekommen Sie Anlagebetrag und Zinsen ausgezahlt oder legen beides erneut an.
Mindest- und Höchsteinlage hängen vom Anbieter ab, ebenso die verfügbaren Laufzeiten. Am Markt finden Sie Bindungen von wenigen Monaten bis zu zehn Jahren. Eine lange Laufzeit ist aber nicht automatisch die bessere Wahl. Sie passt nur, wenn Sie das Geld bis zum Ende sicher nicht brauchen.
Der entscheidende Unterschied zum Tagesgeld
Tagesgeld bleibt verfügbar, Festgeld gibt Ihnen dafür Zinssicherheit. Beim Tagesgeld darf die Bank den Zinssatz jederzeit anpassen. Beim Festgeld steht er für die gesamte Dauer fest. Diese Bindung schafft Planungssicherheit, nimmt Ihnen aber die kurzfristige Handlungsfreiheit.
Wenn Sie in absehbarer Zeit eine Renovierung bezahlen, gehört dieser Betrag nicht vollständig in eine lange Bindung. Ein Festgeldkonto lohnt sich eher dann, wenn der Auszahlungstermin bereits feststeht und Sie zwischendurch nicht an das Geld müssen.
Vorzeitiger Zugriff ist die Ausnahme
Eine vorzeitige Kündigung ist beim Festgeld normalerweise nicht vorgesehen. Manche Banken lassen sie in besonderen Situationen zu, kürzen dann aber die Zinsen oder fordern bereits gutgeschriebene Beträge zurück. Lesen Sie die Vertragsbedingungen deshalb vor der Eröffnung genau.
Zinsentwicklung seit der Zinswende
Seit dem Ende der Niedrig- und Negativzinsphase hat sich das Festgeldumfeld deutlich verändert. Entscheidend ist der Abstand zwischen Spitzenzins und Durchschnitt. Ein beworbener Wert von 3,45 Prozent sagt wenig aus, wenn der marktübliche Zins klar darunterliegt oder nur für bestimmte Laufzeiten, Mindestbeträge und Kundengruppen gilt.
Die Geldpolitik der Europäischen Zentralbank beeinflusst die Refinanzierungskosten der Banken und damit ihre Angebote für Einlagen. Neue Festgeldverträge reagieren meist schneller auf veränderte Marktzinsen als bestehende.
Für die Einordnung helfen ein paar Referenzwerte: Die Bundesbank meldete zum 1. Juli 2026 einen Basiszinssatz von 1,52 Prozent, nachdem er zum 1. Januar 2026 bei 1,27 Prozent gelegen hatte. Zum Jahresende 2025 lag die Einlagefazilität der EZB bei 2,00 Prozent. Diese Werte bestimmen Ihren Festgeldzins nicht direkt, zeigen aber den Rahmen.
Bestandsvertrag und Neukundenangebot sind nicht dasselbe
Ein älterer Vertrag kann ganz anders verzinst sein als ein aktuelles Angebot. Banken kalkulieren neue Konditionen nach Marktumfeld, Liquiditätsbedarf und Vertriebsstrategie. Prüfen Sie deshalb immer, ob ein Spitzenzins tatsächlich für Ihre Laufzeit, Ihre Einlage und Ihre Kundengruppe gilt.
Die durchschnittlichen Zinsen für Einlagen mit einer Laufzeit bis zu zwei Jahren lagen im Juni 2026 bei 2,20 Prozent. Das waren 17 Basispunkte mehr als im Vormonat, zugleich aber rund 36 Prozent weniger als das Fünfzehnjahreshoch von 3,45 Prozent aus dem November 2023.
Aktuelle Zinsen nach Laufzeit
Die Spitzenzinsen reichen aktuell von 3,45 Prozent für zwölf Monate bis zu 3,65 Prozent für 120 Monate. Für 24 Monate sind 3,50 Prozent und mehr möglich, während der Durchschnitt bei 120 Monaten nur 2,76 Prozent erreicht. Zwischen beworbenem Höchstzins und realistischer Durchschnittsrendite klafft also eine deutliche Lücke.
Eine lange Bindung bringt damit nicht automatisch den besseren Vertrag. Entscheidend ist, wie viel Zins nach Laufzeit, Bedingungen und Bankstandort übrig bleibt. Erwarten Sie steigende Zinsen, wählen Sie eher eine kurze oder mittlere Laufzeit. Sind die Konditionen langfristig attraktiv und bleibt Ihre Einlage innerhalb der Sicherungsgrenze, kann auch eine längere Bindung passen.
| Laufzeit | Orientierung |
|---|---|
| 3 Monate | Kurze Bindung, meist geringere Verzinsung, stark vom Einzelangebot abhängig |
| 6 Monate | Mehr Flexibilität als bei Jahresanlagen, Konditionen je nach Bank und Mindestbetrag |
| 12 Monate | bis zu 3,45 % p. a., Durchschnitt rund 2,39 % p. a. |
| 24 Monate | bis zu 3,50 % p. a. und mehr, Durchschnitt rund 2,47 % p. a. |
| 36 Monate | Mittlere Bindung, Zins je nach Bank, Herkunft und Kundengruppe |
| 60 Monate | Lange Bindung, individuelle Konditionen, eingeschränkter Zugriff |
| 120 Monate | bis zu 3,65 % p. a., Durchschnitt 2,76 % p. a. |
Die Werte für zwölf und 24 Monate stammen aus der aktuellen Markteinordnung und der Bundesbank-Zinsstatistik. Für die übrigen Laufzeiten liegt keine vollständige, belastbare Aufstellung von Spitzenzins und Durchschnitt vor.
Was den Spitzenzins relativiert
Ein Topangebot kann eine Mindestanlage, Neukundenstatus oder eine bestimmte Kundengruppe voraussetzen. Sitzt die Bank im Ausland, prüfen Sie zusätzlich das zuständige gesetzliche Sicherungssystem und die steuerlichen Abläufe. Der Bankstandort beeinflusst also nicht nur die Auswahl, sondern auch Ihren Prüfaufwand.
Vergleichen Sie den Zinssatz deshalb immer zusammen mit Laufzeit, Zugangsbedingungen und Sicherungsstruktur. Ein kleiner Zinsaufschlag lohnt sich nur, wenn diese Punkte zu Ihrem Geldbedarf passen.
Einlagensicherung und Sicherheitsgrenzen
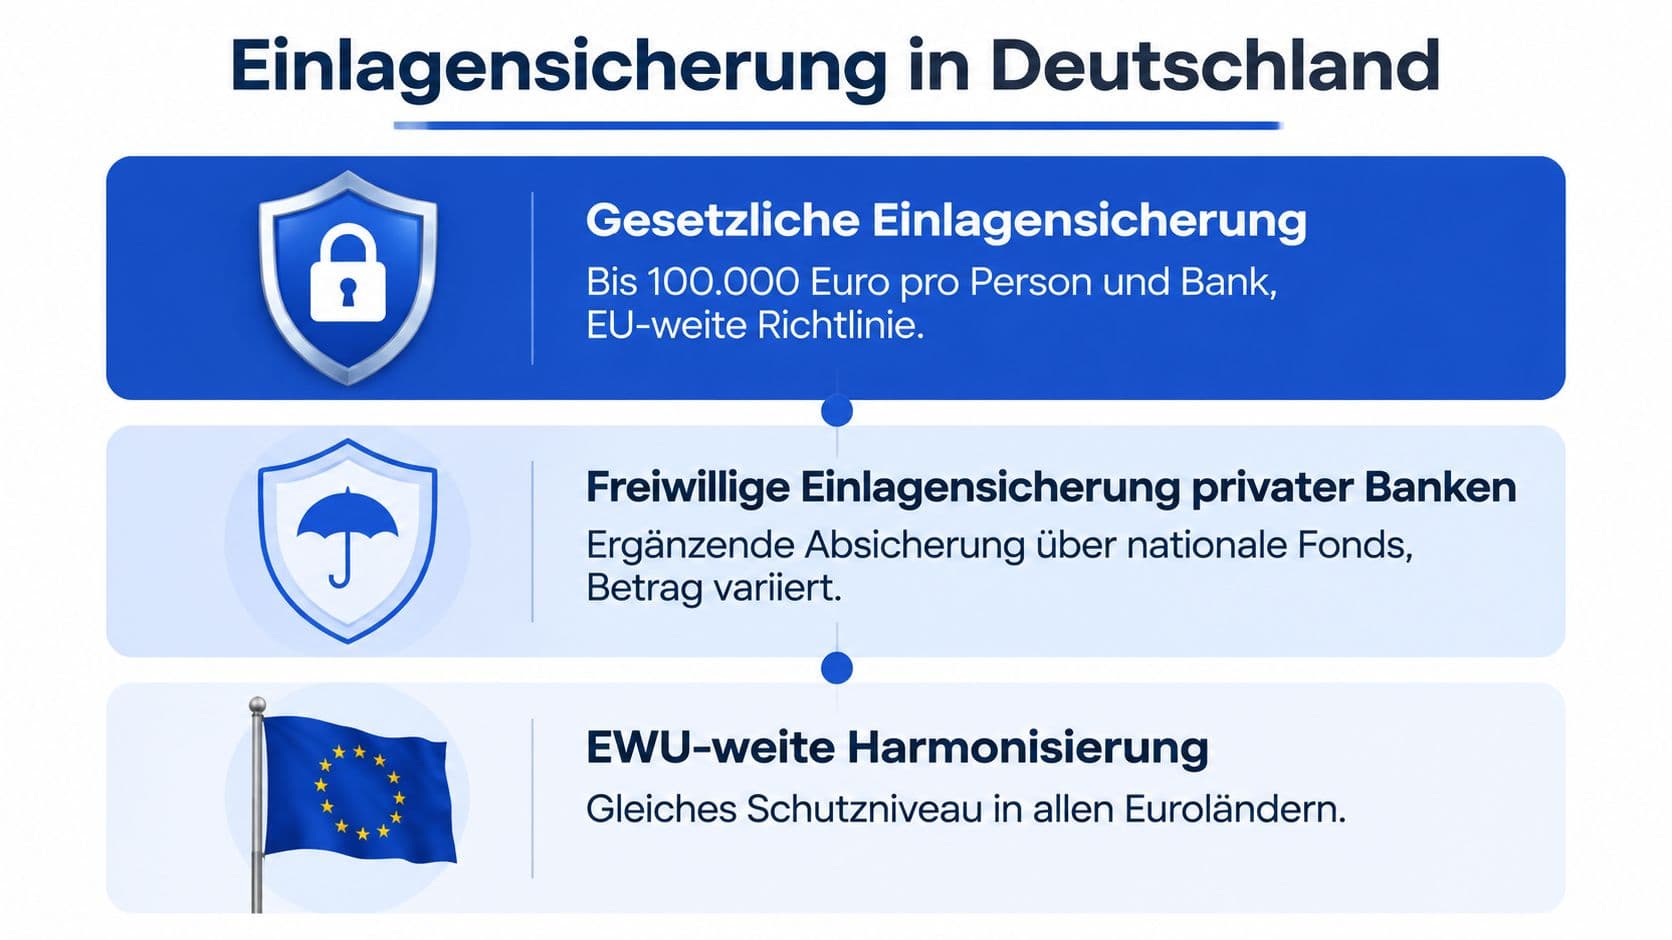
Die gesetzliche Einlagensicherung schützt Festgeld in Deutschland und der Europäischen Union bis zu 100.000 Euro pro Kunde und Bank. Diese Grenze gilt pro Einleger und Institut, nicht pauschal pro Konto. Halten Sie Guthaben bei mehreren Banken, zählt jede Bank für sich.
Gesetzlicher Schutz und freiwillige Systeme
Die gesetzliche Sicherung bildet den verbindlichen Grundschutz. Private Banken können zusätzlich freiwilligen Sicherungssystemen angehören. Diese Absicherung ist nicht mit der gesetzlichen Grenze gleichzusetzen und fällt je nach Bankengruppe und Teilnahmebedingungen unterschiedlich aus.
Sitzt die Bank in einem anderen EU-Staat, gilt grundsätzlich das dort organisierte gesetzliche Sicherungssystem innerhalb des harmonisierten europäischen Rahmens. Vor der Eröffnung sollten Sie wissen, welche nationale Entschädigungseinrichtung zuständig ist und in welchem Land Ihr Antrag im Sicherungsfall bearbeitet würde.
Die BaFin beaufsichtigt Banken in Deutschland, ersetzt aber nicht die Prüfung des konkreten Sicherungssystems. Ein hoher Zins ist kein Beleg für höhere Sicherheit.
Ab wann der Zinsaufschlag zweitrangig wird
Liegt Ihr Betrag unterhalb der gesetzlichen Grenze, ist vor allem die Zuordnung zur jeweiligen Bank wichtig. Bei höheren Beträgen klären Sie zuerst die Sicherheitsstruktur. Eine Aufteilung auf mehrere Institute senkt das Konzentrationsrisiko, ohne dass Sie dafür einen bestimmten Anbieter bevorzugen müssen.
Im Entschädigungsfall greifen die Regeln des zuständigen Sicherungssystems: Feststellung des Sicherungsfalls, Erfassung der geschützten Einlagen, Auszahlung über die zuständige Einrichtung. Freiwillige Fonds können ergänzen, gelten aber nur nach ihren eigenen Regeln.
Die passende Bank in vier Prüfungen finden
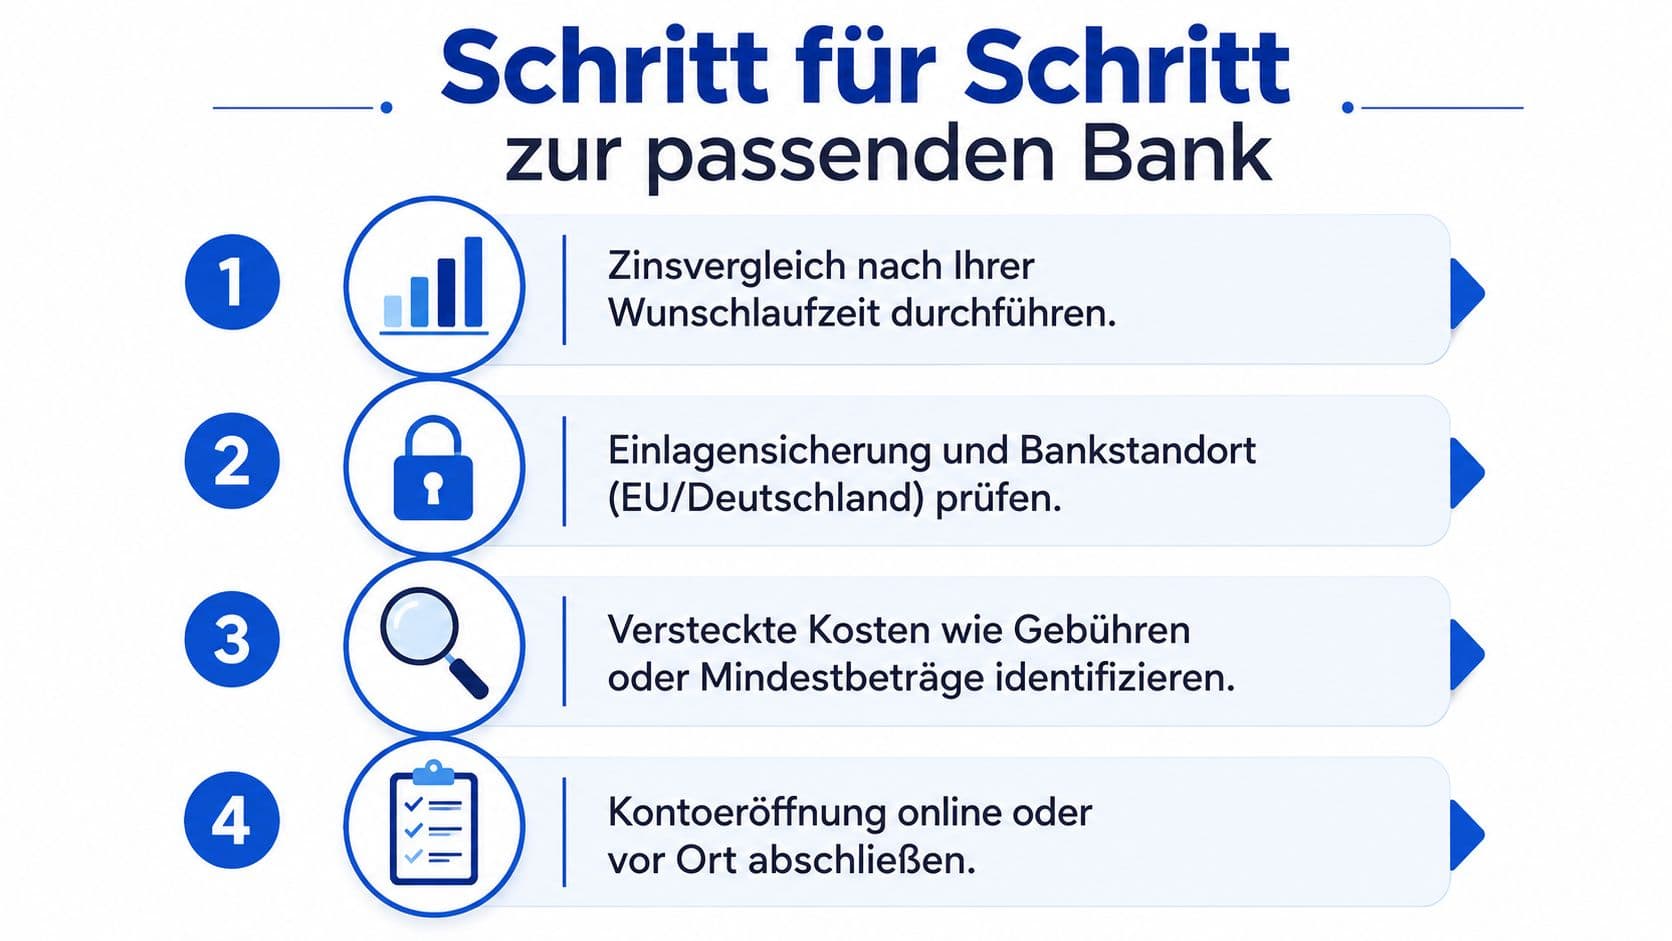
- Laufzeit festlegen: Der Anlagehorizont muss zum Verwendungszweck passen. Geld für eine Ausgabe im kommenden Jahr gehört nicht in eine Bindung, die erst später endet.
- Bankstandort prüfen: Bei deutschen und europäischen Instituten gelten unterschiedliche Abläufe. Das zuständige gesetzliche Sicherungssystem sollte eindeutig benannt sein.
- Vertragsdetails lesen: Mindestanlage, Zinszahlung, automatische Verlängerung und Regeln zur vorzeitigen Beendigung gehören vor den Antrag. Bei ausländischen Instituten kommt eine mögliche Quellensteuer dazu.
- Konto eröffnen: Die Identifizierung läuft meist über PostIdent oder VideoIdent. Üblich sind ein gültiger Personalausweis oder Reisepass, Ihre Adressdaten und ein Referenzkonto.
Steuerliche Unterlagen nicht vergessen
Zinsen werden häufig brutto ausgewiesen. Für Ihre Steuererklärung und den Freistellungsauftrag sind die Angaben der Bank entscheidend. Bei einem ausländischen Institut kann der Ablauf abweichen, besonders wenn keine deutsche Steuerbescheinigung ausgestellt oder Quellensteuer einbehalten wird.
Diese kurze Checkliste hilft bei der Entscheidung:
- Zinssatz: Gilt er für die gesamte Laufzeit oder nur unter Bedingungen?
- Laufzeit: Passt das Enddatum zu Ihrem geplanten Geldbedarf?
- Sicherung: Welches gesetzliche System ist zuständig?
- Betrag: Gibt es eine Mindestanlage oder eine Obergrenze?
- Auszahlung: Werden Zinsen jährlich oder am Laufzeitende gutgeschrieben?
- Verlängerung: Wird das Festgeld automatisch verlängert?
- Service: Kommen Sie leicht an Unterlagen, Steuerinformationen und Kontodaten?
Festgeld und Tagesgeld im direkten Vergleich
Beide Produkte erfüllen unterschiedliche Aufgaben. Festgeld bindet Ihr Kapital und sichert den vereinbarten Zins. Tagesgeld lässt Ein- und Auszahlungen flexibel zu, der Zinssatz kann sich aber jederzeit ändern.
| Kriterium | Festgeld | Tagesgeld |
|---|---|---|
| Zinshöhe | Je nach Laufzeit und Anbieter fest vereinbart | Variabel und vom Anbieter abhängig |
| Zinssicherheit | Für die Vertragsdauer konstant | Kann angepasst werden |
| Verfügbarkeit | Normalerweise erst am Laufzeitende | In der Regel kurzfristig |
| Mindestanlage | Je nach Bank unterschiedlich | Je nach Bank unterschiedlich |
| Geeigneter Horizont | Planbare mittlere und längere Ziele | Kurzfristige Rücklagen und unklarer Bedarf |
| Kombination | Renditebaustein für fest eingeplantes Geld | Liquiditätspolster für den laufenden Bedarf |
Wenn-dann-Regeln für den Alltag
Wissen Sie, dass Sie eine bestimmte Summe erst in sechs Monaten brauchen, wählen Sie die Laufzeit so, dass das Geld spätestens dann wieder frei ist. Kann der Bedarf jederzeit entstehen, ist Tagesgeld die flexiblere Lösung.
Wollen Sie regelmässig einzahlen, brauchen Sie ebenfalls Flexibilität. Dafür eignet sich Tagesgeld besser. Festgeld passt eher zu einem Betrag, den Sie einmalig anlegen und während der Vertragsdauer nicht anfassen.
Viele Haushalte kombinieren beides: Tagesgeld als Liquiditätspolster, Festgeld als planbarer Renditebaustein. So bleibt ein Teil Ihres Geldes zugänglich, während der andere Teil den vereinbarten Zins bekommt.
Entscheidungsregeln und nächste Schritte
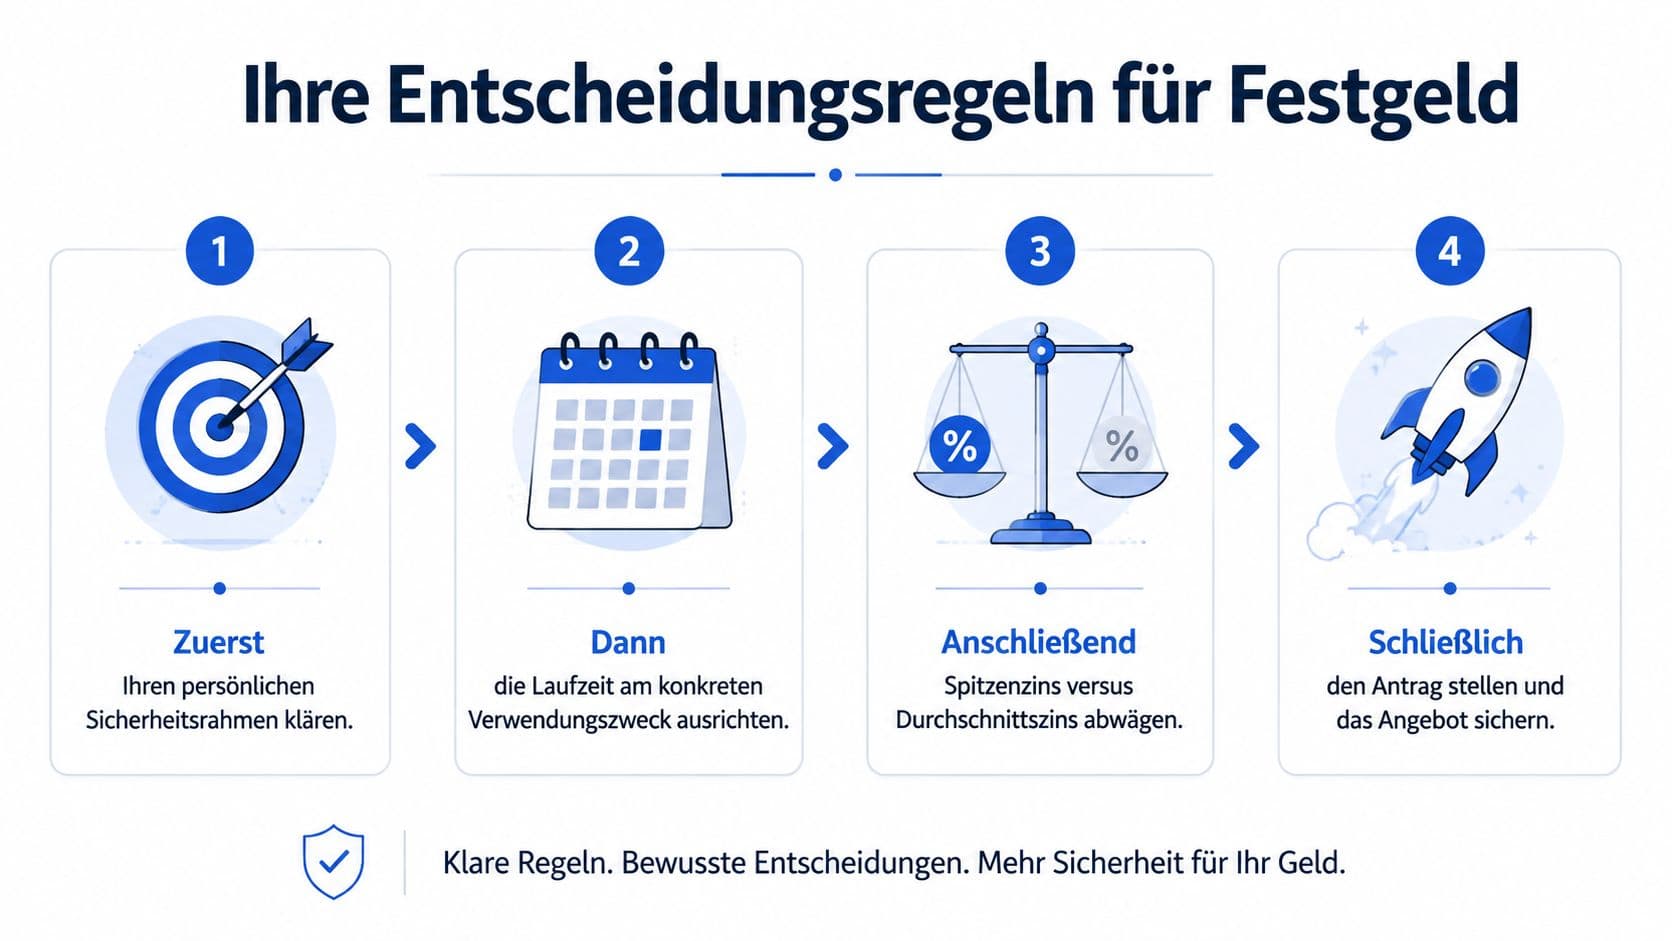
Eine sachliche Festgeldentscheidung folgt einer festen Reihenfolge. Zuerst prüfen Sie den Sicherheitsrahmen, dann den Verwendungszweck, danach die Zinsqualität. Erst am Schluss entscheiden Sie, ob Festgeld allein genügt oder mit Tagesgeld kombiniert werden sollte.
- Liegt Ihr Betrag innerhalb der gesetzlichen Grenze und steht der Anlagezeitraum fest, können Sie eine kurze oder mittlere Bindung prüfen.
- Liegt er darüber, verteile ihn auf mehrere Institute. Entscheidend ist die Zuordnung pro Kunde und Bank.
- Ist der Spitzenzins nur mit einer langen Bindung erreichbar, wäge den Mehrertrag gegen den Verlust an Flexibilität ab.
- Liegt der Durchschnittszins deutlich unter dem Topangebot, prüfen Sie, ob Mindestbetrag, Neukundenstatus oder Bankstandort den Unterschied erklären.
- Sind kurzfristige Ausgaben nicht ausgeschlossen, gehört dieser Betrag nicht vollständig ins Festgeld.
Ein aktueller Vergleichsrechner ordnet die Angebote nach Laufzeit. Danach prüfen Sie zwei oder drei Institute parallel anhand von Zinssatz, Sicherungssystem, Auszahlung und Verlängerungsregeln. Eröffnen Sie erst dann, wenn die Konditionen noch auf der Produktseite der Bank gelten und die Vertragsunterlagen verständlich sind.
Das Wichtigste in Kürze
Zwischen Spitzenzins und Durchschnitt liegen beim Festgeld schnell ein ganzer Prozentpunkt und mehr. Die Zahl aus der Werbung sagt Ihnen deshalb wenig, solange Sie nicht wissen, welche Laufzeit, welcher Mindestbetrag und welches Sicherungssystem dahinterstehen. Prüfen Sie zuerst, ob Ihr Geld die Bindung überhaupt verträgt, dann die Einlagensicherung, und erst danach den Zins. So treffen Sie eine Entscheidung, die auch dann noch trägt, wenn sich der Markt wieder dreht.
Häufige Fragen
- Wie hoch sind die Festgeldzinsen aktuell?
- Im August 2026 werden für zwölf Monate bis zu 3,45 Prozent pro Jahr genannt, der Durchschnitt liegt bei rund 2,39 Prozent. Für 24 Monate sind bis zu 3,50 Prozent möglich, im Schnitt rund 2,47 Prozent. Die Werte ändern sich laufend.
- Ist Festgeld sicher?
- Die gesetzliche Einlagensicherung schützt Ihr Guthaben in Deutschland und der EU bis 100.000 Euro pro Kunde und Institut. Höhere Beträge verteilen Sie auf mehrere Banken. Bei Instituten im EU-Ausland prüfen Sie, welche nationale Entschädigungseinrichtung zuständig ist.
- Kann ich Festgeld vorzeitig kündigen?
- In der Regel nicht. Manche Banken lassen eine vorzeitige Auflösung in Ausnahmefällen zu, kürzen dann aber die Zinsen oder fordern bereits gutgeschriebene Beträge zurück. Die genauen Regeln stehen in den Vertragsbedingungen.
- Lohnt sich eine lange Laufzeit?
- Nur wenn Sie das Geld sicher nicht brauchen und die Konditionen stimmen. Bei 120 Monaten liegt der Spitzenzins zwar bei 3,65 Prozent, der Durchschnitt aber nur bei 2,76 Prozent. Der Aufschlag gegenüber kurzen Laufzeiten fällt oft kleiner aus als erwartet.
- Festgeld oder Tagesgeld?
- Festgeld passt zu Geld mit festem Zweck und bekanntem Termin, Tagesgeld zu Rücklagen, an die Sie jederzeit müssen. Viele Haushalte nutzen beides nebeneinander: Tagesgeld als Puffer, Festgeld für den planbaren Teil.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Festgeld im EU-Ausland: Wie Sie höhere Zinsen bekommen, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle Sie kennen sollten.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.