Die wichtigste Grundregel: Bankeinlagen sind gesetzlich bis 100.000 Euro pro Kunde und pro Bank geschützt. Diese Basis gilt für Banken im Europäischen Wirtschaftsraum, in Deutschland umgesetzt im Einlagensicherungsgesetz.
Das funktioniert wie eine Pflichtversicherung für Sparguthaben. Es ist aber keine Renditegarantie, sondern betrifft allein die Rückzahlung gedeckter Einlagen.
Was geschützt ist

Geschützt sind klassische Bankguthaben:
- Tagesgeld: Geld, das täglich verfügbar bleibt.
- Girokonten: Guthaben für den Zahlungsverkehr.
- Festgeld: Guthaben mit fester Laufzeit.
- Sparbücher: traditionelle Spareinlagen.
Nicht darunter fallen Wertpapiere wie Aktien, Anleihen oder Fonds. Dort geht es nicht um Bankeinlagen, sondern um andere Vermögenswerte mit eigener rechtlicher Behandlung.
Wenn es mehr als 100.000 Euro sind
Bei höheren Rücklagen kommt es darauf an, welche Art von Bank das Geld hält und ob neben dem gesetzlichen Schutz ein zusätzliches System besteht.
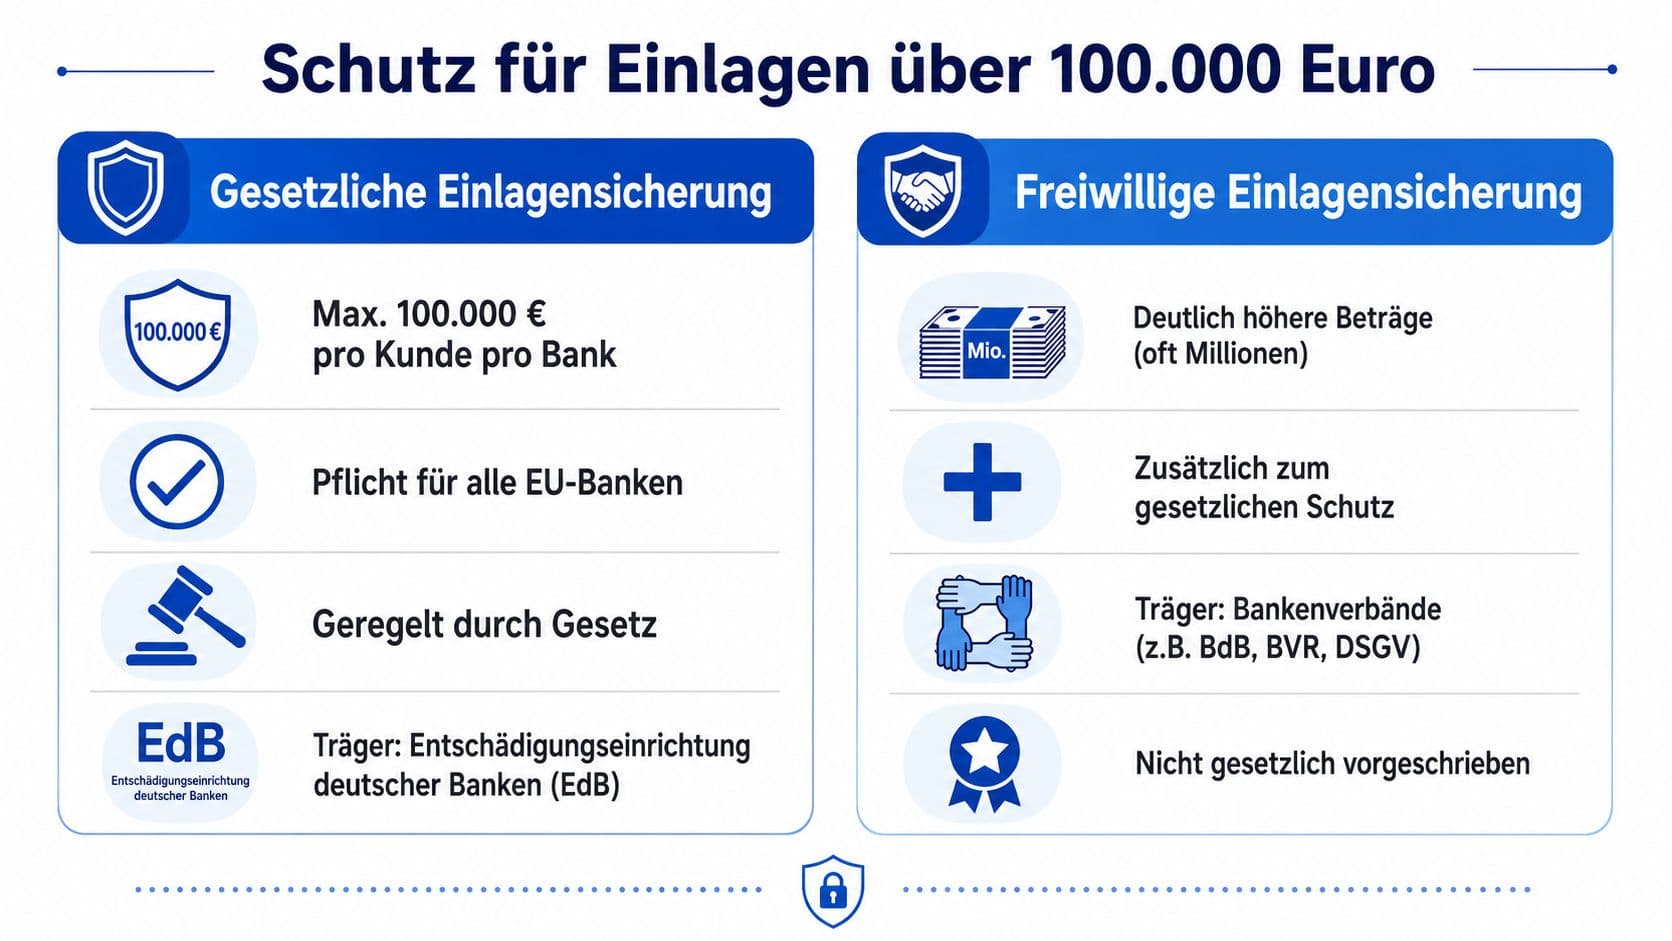
Bei privaten Banken spielt oft ein freiwilliger Einlagensicherungsfonds eine Rolle, der über die gesetzliche Grenze hinausgeht. Sparkassen und Genossenschaftsbanken arbeiten mit eigenen Sicherungssystemen, bei denen nicht nur die Entschädigung im Mittelpunkt steht, sondern die Stabilisierung der Institute im Verbund.
Wie die Grenze gerechnet wird
| Situation | Worauf es ankommt |
|---|---|
| Einzelkonto mit hohem Guthaben | Schutzgrenze gilt für diese Person bei dieser Bank |
| Gemeinschaftskonto | Inhaber werden getrennt betrachtet |
| Mehrere Banken | nur wirklich unabhängige Institute zählen getrennt |
| Mehrere Marken eines Konzerns | Guthaben können zusammengerechnet werden |
| Besonderes Lebensereignis | vorübergehend erhöhter Schutz kann relevant sein |
Die Falle mit den Markennamen
Gehören zwei Angebote zum selben Institut, werden die Guthaben unter Umständen zusammengezählt. Wer glaubt, durch zwei Markennamen bereits gestreut zu haben, hat sein Geld möglicherweise trotzdem bei nur einer Bank gebündelt.
Ein Blick ins Impressum und in die rechtlichen Angaben zeigt, welche Bank tatsächlich Vertragspartner ist.
Besondere Lebensereignisse
Vorübergehend kann ein höherer gesetzlicher Schutz möglich sein, etwa nach einem Immobilienverkauf, einer Erbschaft oder einer Scheidung. Gerade dann liegen größere Beträge kurzfristig auf dem Konto. Meist sind Nachweise nötig, damit dieser Sonderstatus berücksichtigt wird.
Den Schutz in drei Schritten prüfen

Schritt 1: Herkunftsland und Bankidentität. Der erste Blick gehört dem Impressum. Dort steht, welches Institut Vertragspartner ist und in welchem Land es zugelassen ist.
Schritt 2: Sicherungssystem. Welchem System gehört die Bank an, gesetzlich und gegebenenfalls freiwillig? Bei ausländischen Anbietern greift das Sicherungssystem des Herkunftslands, nicht das deutsche.
Schritt 3: Eigene Verteilung. Rechne zusammen, wie viel bei einem Institut liegt, inklusive Girokonto, Tagesgeld und Festgeld. Übersteigt die Summe die Grenze, verteilst du auf weitere, wirklich unabhängige Banken.
Der Ernstfall
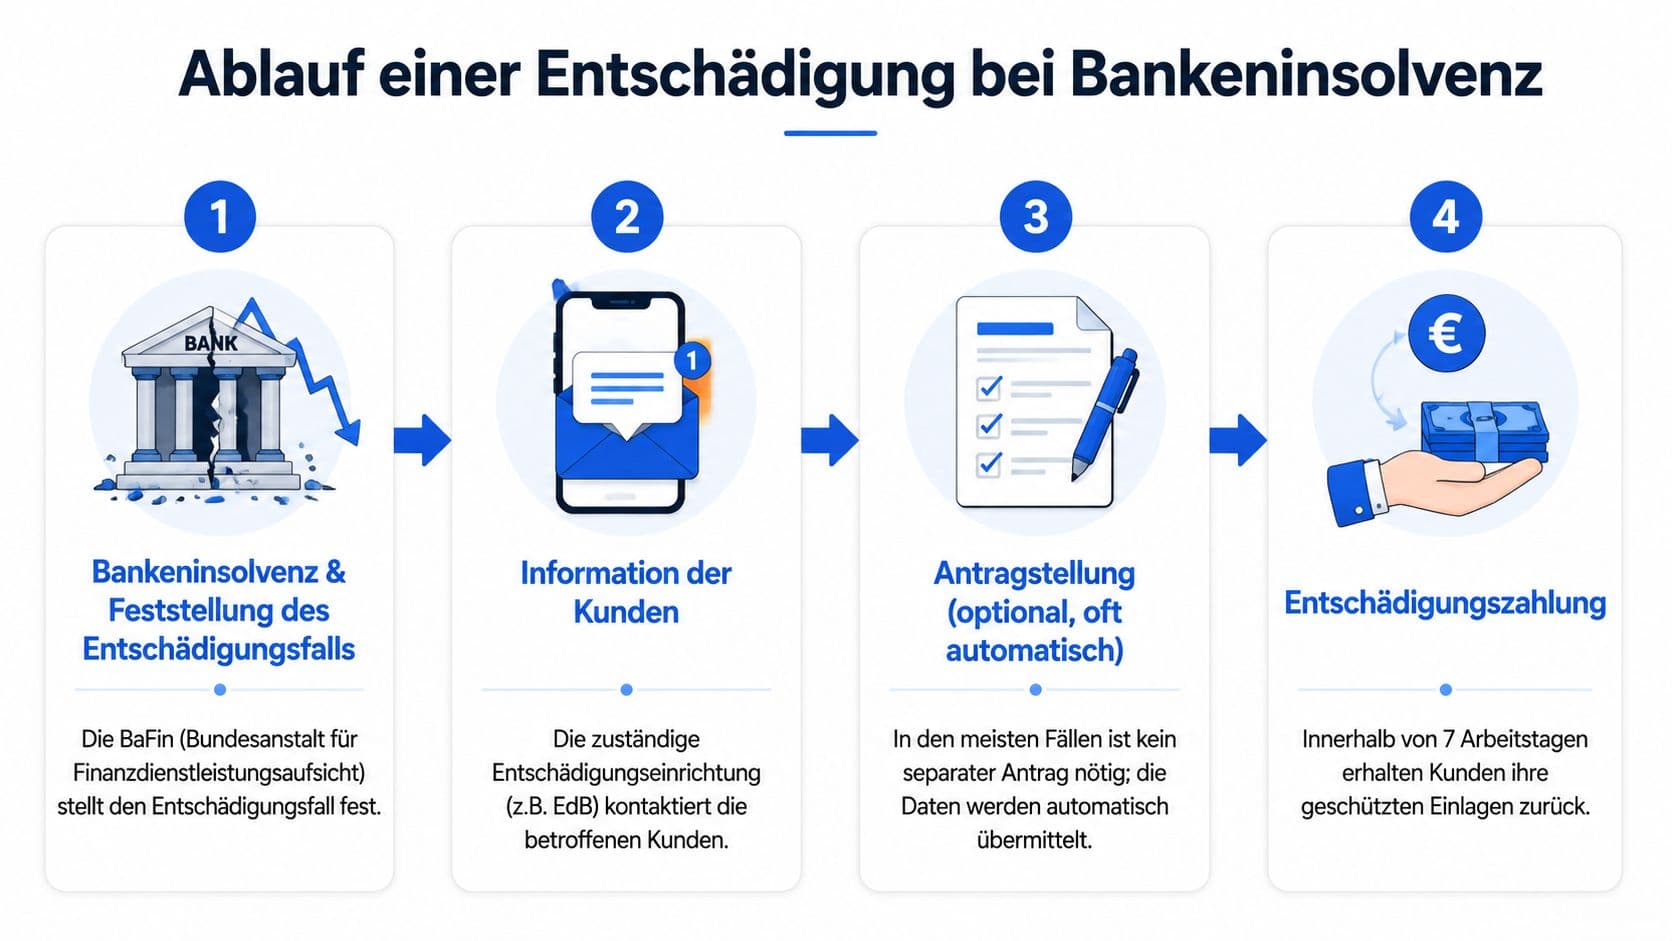
Für geschützte Guthaben gibt es einen geregelten Ablauf: Die Aufsicht stellt den Entschädigungsfall fest, die Sicherungseinrichtung wird tätig, die Ansprüche werden ermittelt, danach erfolgt die Auszahlung.
Du musst dafür in der Regel keinen Antrag stellen. Die Entschädigung läuft über die Sicherungseinrichtung, die auf die Daten der Bank zugreift.
Das Wichtigste in Kürze
Der gesetzliche Schutz von 100.000 Euro gilt pro Person und pro Bank, nicht pro Konto. Wer mehrere Konten bei demselben Institut hat, muss sie zusammenrechnen.
Die häufigste Fehlannahme betrifft Markennamen: Zwei Angebote können zum selben Institut gehören, und dann greift die Grenze trotzdem nur einmal. Ein Blick ins Impressum klärt das in einer Minute.
Häufige Fragen
- Gilt die Grenze pro Konto oder pro Person?
- Pro Person und pro Bank. Hast du Girokonto, Tagesgeld und Festgeld beim selben Institut, werden die Guthaben für die Grenze von 100.000 Euro zusammengerechnet.
- Wie ist ein Gemeinschaftskonto geschützt?
- Die Inhaber werden getrennt betrachtet, jeder bringt seinen eigenen Schutzanspruch mit. Bei zwei Personen erhöht sich der geschützte Betrag entsprechend.
- Sind ETFs im Depot auch geschützt?
- Nicht über die Einlagensicherung. Wertpapiere sind Sondervermögen und gehören dir, die Bank verwahrt sie nur. Dafür gilt ein anderes rechtliches System.
- Was gilt bei Banken aus dem EU-Ausland?
- Es greift das Sicherungssystem des Herkunftslands, nicht das deutsche. Prüfe im Impressum, in welchem Land das Institut zugelassen ist und welches System dort zuständig ist.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.