Auf vielen Girokonten liegt Geld einfach herum. Es soll sicher bleiben, und ein bisschen Zins wäre auch schön. Genau dann stellt sich die Frage: Tagesgeld oder Festgeld?
Die Entscheidung klingt kleiner, als sie ist. Wer Geld kurzfristig braucht, achtet auf Flexibilität. Wer ein klares Sparziel hat, denkt an planbare Erträge. Dazu kommt: Nicht jede Bank zahlt ähnlich gute Zinsen.
Im Juli 2026 lagen die Spitzenzinsen für Tagesgeld bei durchschnittlich 1,95 Prozent pro Jahr, während klassische Großbanken und Sparkassen oft nur 0,5 bis 1,5 Prozent boten. Der Vergleich lohnt sich also.
Die eigentliche Frage
Bei Tagesgeld geht es um Beweglichkeit: Das Geld bleibt verfügbar, auch wenn sich Pläne ändern. Festgeld funktioniert anders: Ein Betrag wird für eine vereinbarte Zeit angelegt, damit der Zins planbar bleibt.
Drei Fragen bringen Ordnung:
- Wie schnell muss das Geld verfügbar sein? Soll der Zugriff jederzeit möglich sein, passt Tagesgeld.
- Gibt es ein festes Ziel mit festem Termin? Dann kommt Festgeld infrage.
- Wie wichtig ist Zinssicherheit? Wer ungern auf schwankende Konditionen schaut, fühlt sich mit Festgeld wohler.
Tagesgeld als flexibles Polster
Ein Tagesgeldkonto ist wie ein digitales Sparschwein: Geld wird geparkt, verzinst und bleibt erreichbar. Es ist kein Konto für den täglichen Zahlungsverkehr, sondern für Rücklagen, die im Notfall schnell verfügbar sein müssen.
Der Zins ist variabel. Er kann steigen, aber auch sinken. Gerade bei Aktionszinsen für Neukunden ist die Dauer begrenzt, auch wenn die Zahl stark wirkt.
Festgeld für planbare Ziele
Hier legst du einen Betrag für eine feste Laufzeit an, der Zins steht von Anfang an fest. Fällt das allgemeine Zinsniveau später, ist das ein Vorteil. Ändert sich deine Lebenslage und du brauchst das Geld doch, wird dieselbe Eigenschaft zum Nachteil.
Der direkte Vergleich
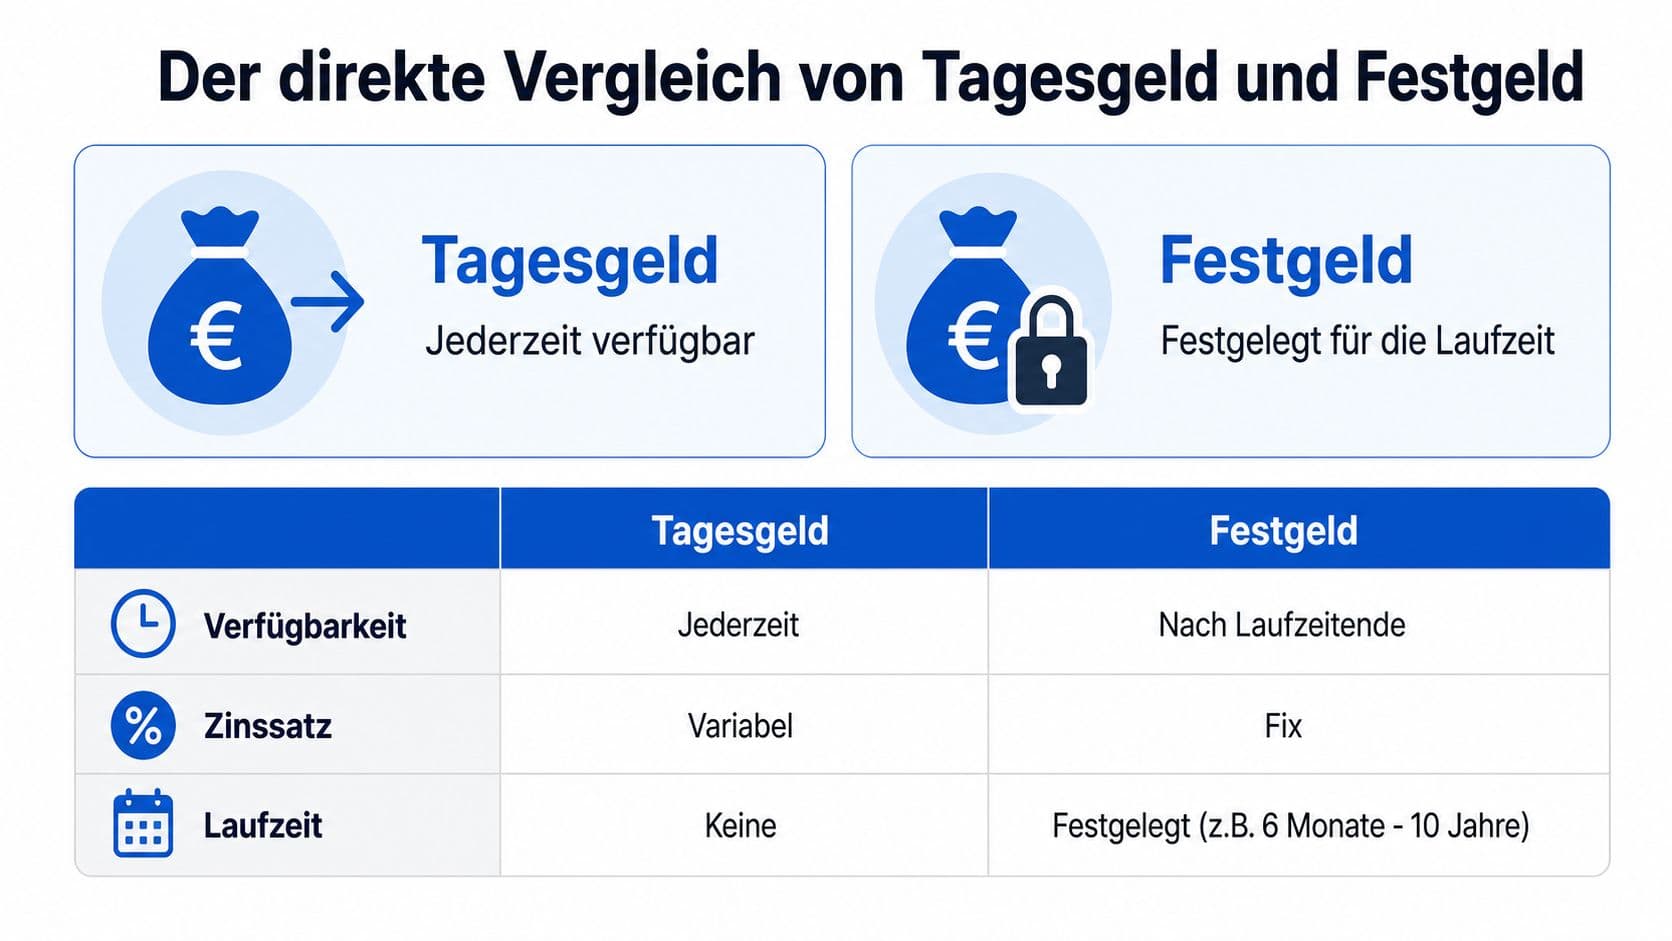
| Merkmal | Tagesgeld | Festgeld |
|---|---|---|
| Verfügbarkeit | jederzeit | in der Regel erst nach Laufzeitende |
| Zinssatz | variabel | fest für die vereinbarte Laufzeit |
| Laufzeit | keine feste | feste Laufzeit |
| Geeignet für | Rücklagen, Notgroschen, kurzfristige Ziele | planbare Ziele mit bekanntem Zeitpunkt |
| Risiko im Alltag | der Zins kann sinken | das Geld ist gebunden |
Die Marktlage zeigt, warum das zählt: Top-Angebote für Tagesgeld erreichten für Neukunden kurzfristig bis zu 4,05 Prozent, Festgeld mit zwölf Monaten Laufzeit garantierte Spitzenzinsen von bis zu 3,50 Prozent, die über die gesamte Laufzeit stabil bleiben.
Zwei typische Denkfehler
Nur auf den höchsten Zins schauen. Wichtiger ist die Kombination aus Verfügbarkeit, Laufzeit und Ziel. Ein etwas niedrigerer Zins kann sinnvoller sein, wenn das Geld dann verfügbar ist, wenn du es brauchst.
Alles oder nichts entscheiden. Nicht jeder Betrag muss auf einem einzigen Konto liegen. Ein Teil bleibt flexibel, ein anderer wird planbar angelegt. Daraus entsteht oft die vernünftigste Lösung.
Sicherheit, Steuern und Inflation
Beide Formen fallen unter die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank. Bei höheren Beträgen lohnt die Aufteilung auf mehrere Institute.
Zinserträge unterliegen der Abgeltungsteuer. Mit einem Freistellungsauftrag bleiben Erträge bis zum Sparerpauschbetrag steuerfrei.
Bei Inflationsraten um 2,7 Prozent entscheidet der reale Ertrag: Ein Zins von 2 Prozent bedeutet nominal ein Plus, real aber einen Kaufkraftverlust. Das spricht nicht gegen Tagesgeld, zeigt aber, dass es ein Sicherheitsbaustein ist und keine Renditeanlage.
Welches Konto zu welchem Ziel passt
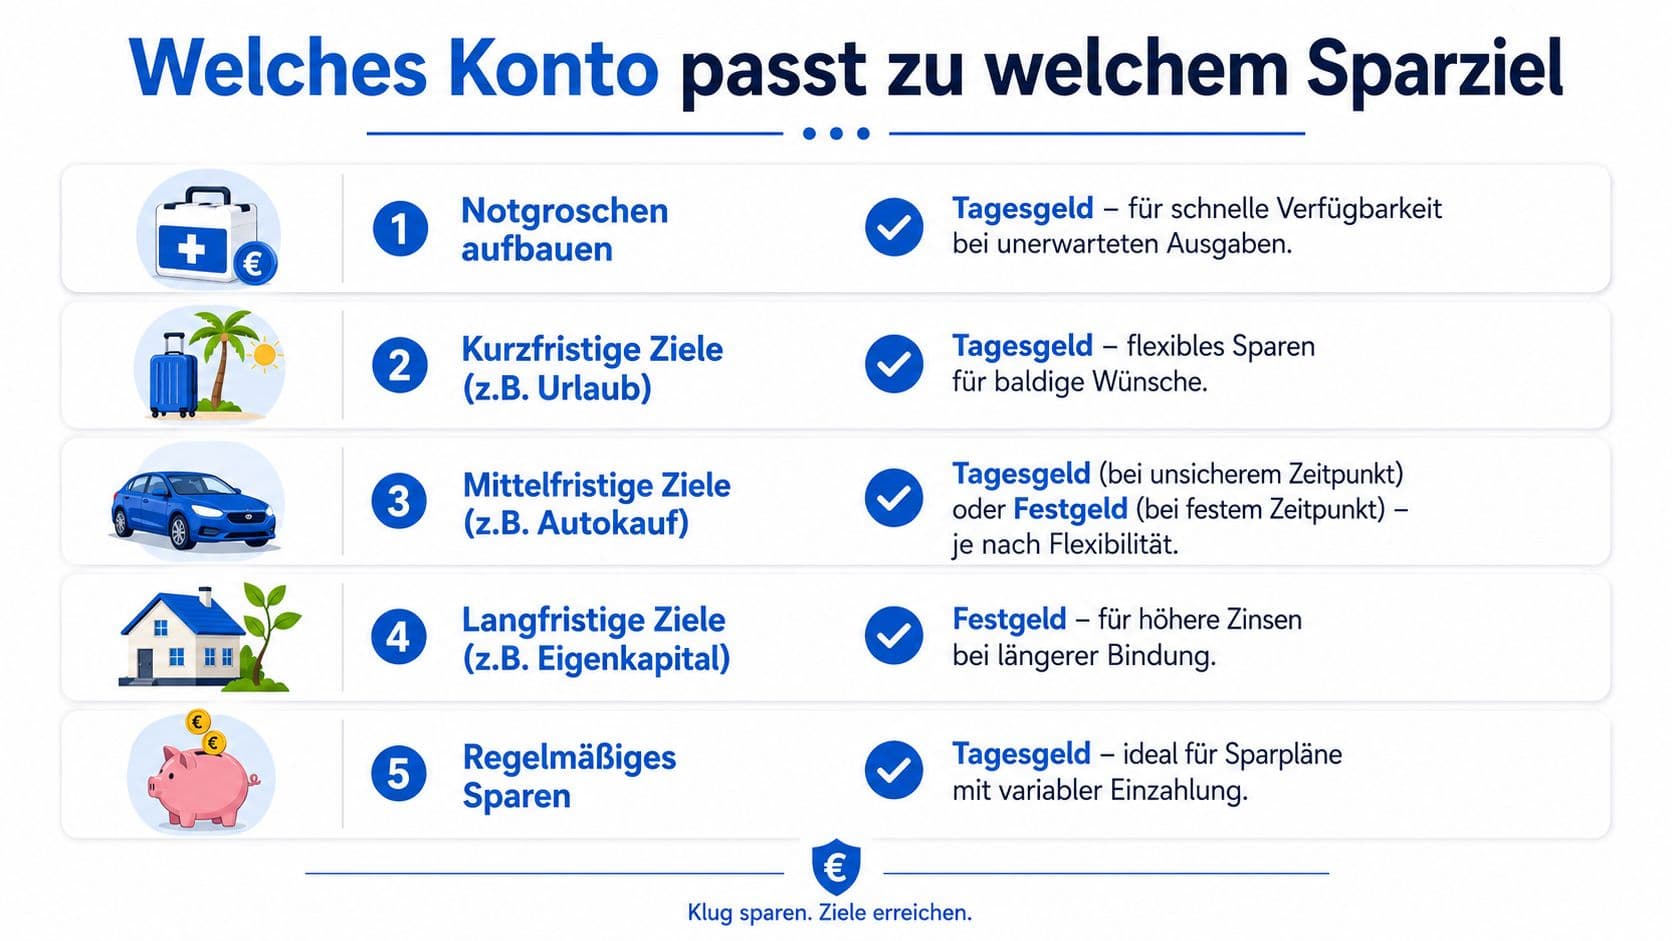
Notgroschen: Tagesgeld. Drei bis sechs Monatsausgaben sollten jederzeit erreichbar sein.
Auto in zwei Jahren: Festgeld mit passender Laufzeit. Der Termin steht fest, der Zins auch.
Unklare Pläne: Tagesgeld. Eine Bindung ist unnötig streng, wenn der Verwendungszeitpunkt offen ist.
Größere Summe, gemischte Ziele: aufteilen. Der Puffer bleibt flexibel, der Rest wird gestaffelt angelegt.
Das Wichtigste in Kürze
Es geht nicht darum, welches Konto allgemein besser ist, sondern welches zu deiner Situation passt. Tagesgeld ist beweglich mit variablem Zins, Festgeld planbar mit fester Bindung.
Der häufigste vermeidbare Fehler ist die Alles-oder-nichts-Entscheidung. Ein Teil als jederzeit verfügbarer Puffer, der Rest mit fester Laufzeit für ein konkretes Ziel, das deckt die meisten Situationen besser ab als ein einziges Konto.
Häufige Fragen
- Was bringt mehr Zinsen?
- Festgeld bietet meist stabilere Konditionen über die Laufzeit, Tagesgeld kann bei Aktionsangeboten kurzfristig höher liegen. Im Juli 2026 lagen Tagesgeld-Spitzenzinsen bei durchschnittlich 1,95 Prozent.
- Komme ich beim Festgeld vorzeitig an mein Geld?
- In der Regel nicht. Das Geld ist bis zum Laufzeitende gebunden. Manche Anbieter erlauben eine vorzeitige Auflösung gegen Zinsabschlag, das ist aber die Ausnahme.
- Wie sicher sind beide Anlagen?
- Beide fallen unter die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank. Bei höheren Summen verteilst du sie auf mehrere Institute.
- Soll ich alles auf ein Konto legen?
- Meist nicht. Ein flexibler Teil als Notgroschen auf dem Tagesgeldkonto und ein fest angelegter Teil für konkrete Ziele passt besser zu den meisten Lebenslagen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.