Geld auf dem Girokonto verliert real an Wert, weil es dort meist gar nicht verzinst wird.
Viele vergleichen Tagesgeldangebote wie Preise im Supermarkt: Oben steht ein hoher Wert, also wirkt das Angebot gut. Bei Tagesgeld führt das in die Irre.
Wofür sich ein Tagesgeldkonto eignet

Es ist kein Konto für den täglichen Zahlungsverkehr, sondern für Rücklagen: den Notgroschen, die Rücklage fürs Auto, das Geld für die nächste Nebenkostenabrechnung. Es bleibt täglich verfügbar und wird trotzdem verzinst.
Die Kriterien, die zählen

Aktionszins und Standardzins
Der häufigste Stolperstein: Ein Aktionszins gilt oft nur für Neukunden oder für einen begrenzten Zeitraum. Danach fällt das Konto auf den Standardzins zurück.
- Kurzer Zeithorizont: Ein befristeter Bonus kann sinnvoll sein.
- Längerer Zeithorizont: Der spätere Standardzins wird wichtiger.
- Unklare Pläne: Ein ausgewogenes Angebot ist praktischer als ein sehr hoher Lockzins.
Grenzen und Bedingungen
- Mindesteinlage: Manche Konten setzen einen Startbetrag voraus.
- Maximaleinlage für den Aktionszins: Der beworbene Zins gilt nicht immer für das gesamte Guthaben.
- Neukundenregel: Das Angebot gilt oft nur, wenn zuvor kein vergleichbares Konto bei derselben Bank bestand.
- Bonusbedingungen: Manchmal ist ein höherer Zins an weitere Voraussetzungen gebunden.
- Zinsgutschrift: monatlich, quartalsweise oder jährlich, das beeinflusst den Zinseszinseffekt.
Sicherheit
Bei der Sicherheit zählt die Einlagensicherung. In der EU gilt für viele Banken ein gesetzlicher Schutz bis 100.000 Euro pro Kunde und Bank.
Prüfe deshalb nicht nur den Zins, sondern auch, bei welcher Bank das Konto geführt wird und welchem Sicherungssystem sie unterliegt. Bei ausländischen Banken innerhalb der EU ist der Rahmen ähnlich, dort greift aber das System des Herkunftslands.
So läuft die Kontoeröffnung
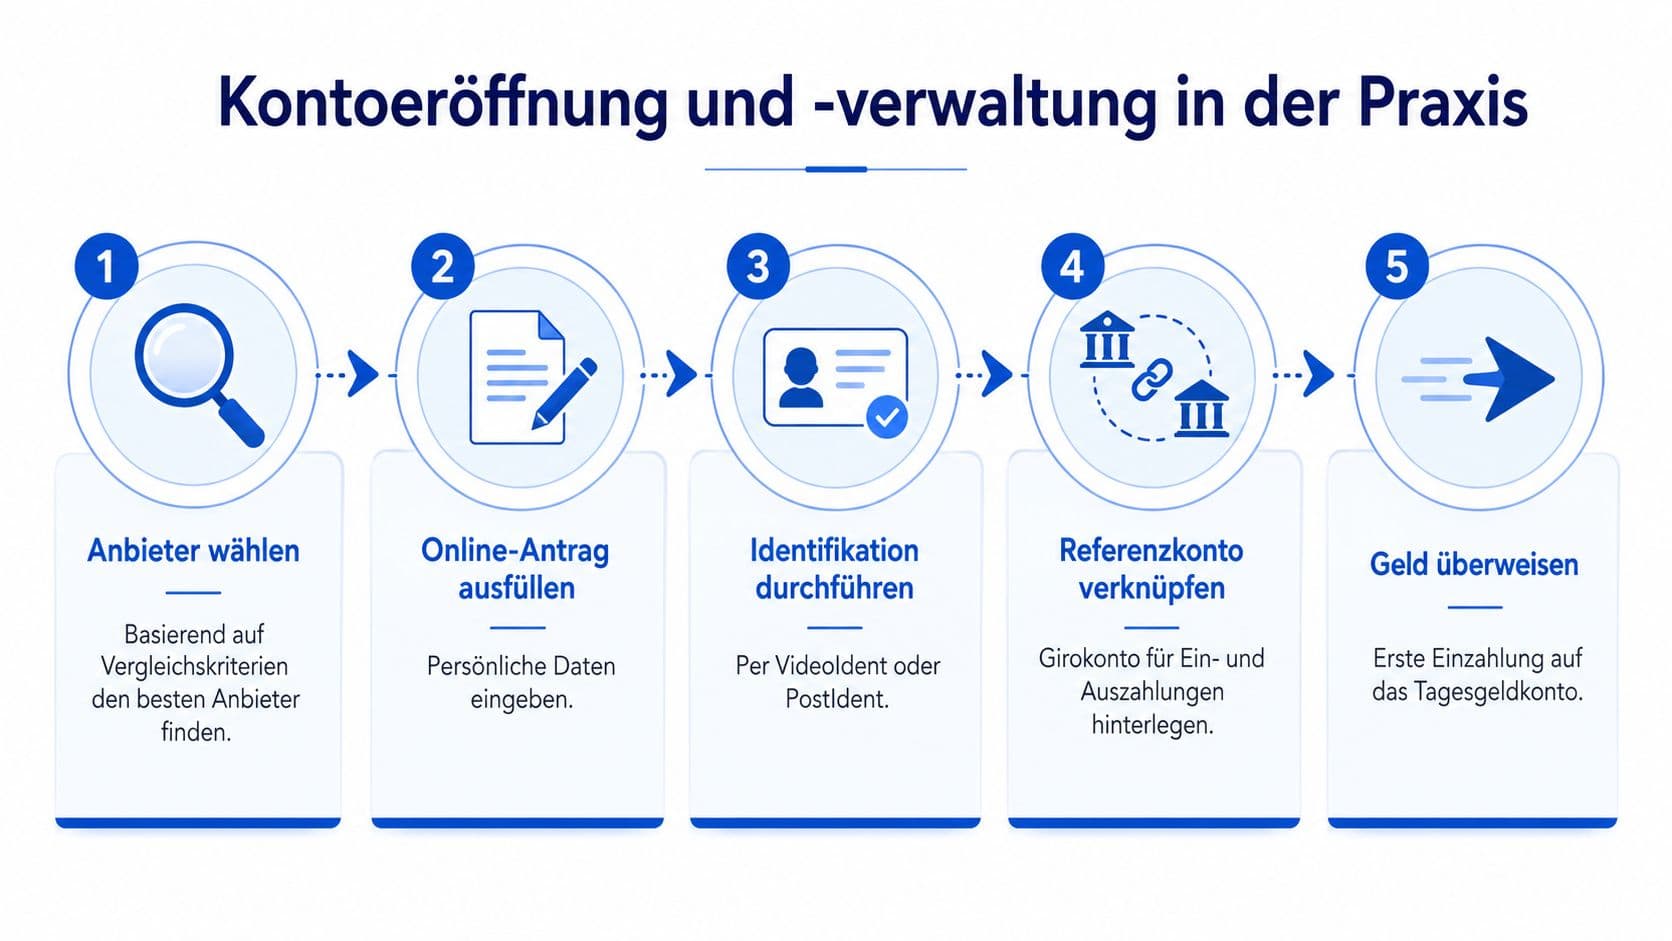
- Angebot auswählen: Zinssatz, Zinsgarantie und Bedingungen prüfen.
- Antrag ausfüllen: persönliche Daten und Referenzkonto angeben.
- Identität bestätigen: per Video- oder PostIdent.
- Zugangsdaten erhalten: meist per Post, teilweise digital.
- Geld überweisen: vom Referenzkonto auf das neue Tagesgeldkonto.
Das Referenzkonto ist wichtig: Auszahlungen gehen in der Regel nur dorthin zurück. Das ist ein Sicherheitsmerkmal, schränkt aber die Flexibilität ein, wenn du das Konto wechselst.
Vor- und Nachteile
| Vorteile | Nachteile |
|---|---|
| tägliche Verfügbarkeit | variabler Zins, kann sinken |
| Einlagensicherung bis 100.000 Euro | Aktionszinsen laufen aus |
| meist kostenlose Kontoführung | kein Zahlungsverkehr möglich |
| einfache Eröffnung | Auszahlung nur aufs Referenzkonto |
Häufige Vergleichsfehler
Nur auf den Spitzenzins schauen. Wenn er nur drei Monate gilt und danach auf ein Drittel fällt, liegt der Durchschnitt über ein Jahr deutlich niedriger.
Die Maximaleinlage übersehen. Gilt der Aktionszins nur bis 25.000 Euro, wird der Rest zum Standardsatz verzinst.
Zu häufig wechseln. Jeder Wechsel kostet Zeit und erzeugt einen weiteren Kontoeintrag. Bei kleinen Beträgen steht der Aufwand oft in keinem Verhältnis.
Die Zinsgarantie ignorieren. Ein etwas niedrigerer Zins mit sechs Monaten Garantie kann besser sein als ein hoher Satz, den die Bank jederzeit senken darf.
Das Wichtigste in Kürze
Ein guter Vergleich prüft nicht den Spitzenwert, sondern den Verlauf: Aktionszins, Dauer, Maximaleinlage und den Standardzins danach. Rechne mit dem Durchschnitt über deinen geplanten Zeitraum.
Dazu gehört die Einlagensicherung: Bis 100.000 Euro pro Person und Bank greift der gesetzliche Schutz. Bei größeren Summen verteilst du auf mehrere unabhängige Institute.
Häufige Fragen
- Wie lange gilt ein Aktionszins üblicherweise?
- Meist drei bis sechs Monate und oft nur für Neukunden. Danach greift der Standardzins, der deutlich niedriger liegen kann. Rechne deshalb mit dem Durchschnitt über deinen Anlagezeitraum.
- Gilt der beworbene Zins für mein gesamtes Guthaben?
- Nicht immer. Viele Angebote begrenzen den Aktionszins auf eine Maximaleinlage. Der Betrag darüber wird zum niedrigeren Standardsatz verzinst.
- Warum brauche ich ein Referenzkonto?
- Auszahlungen gehen in der Regel nur an dieses hinterlegte Konto zurück. Das ist ein Sicherheitsmerkmal gegen Missbrauch, schränkt aber die Flexibilität ein.
- Lohnt sich häufiges Wechseln zwischen Anbietern?
- Bei größeren Summen kann es sich rechnen, bei kleinen Beträgen selten. Jeder Wechsel kostet Zeit, und der Zinsvorteil relativiert sich über den Gesamtzeitraum.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.